分離課税の税務上基準年とは、所得等を分離して課税する際に、その所得が発生した年度を区別し、税率適用や控除計算の根拠とする期間である。
目次
概要
分離課税は、給与所得などの総合課税対象から除外される所得を個別に扱う制度である。基準年は、その所得が実際に受け取られた年度を示し、税務上の処理を統一するために設けられている。主に株式配当・不動産売却益・退職金などが該当し、課税対象となる期間を明確化することで、所得の重複計算や控除の適正性を担保している。
役割と機能
- 課税時期の決定:基準年により、いつ税金が発生し、申告・納付が必要かを判断できる。
- 控除計算の根拠:分離課税対象所得に対する特別控除や減免措置は、基準年ごとに適用されるため、正確な税額を算出できる。
- 税務調査の指標:基準年が明示されていることで、税務署は所得の発生時期を追跡しやすくなる。
特徴
- 独立性:総合課税対象と分離して扱うため、他の所得との損益通算ができない点。
- 期間限定性:基準年はその年度に限定されるため、翌期以降の処理は別途申告が必要。
- 税率固定性:分離課税対象は一定税率(例:20%)で課税されることが多く、所得額に応じた累進税率適用はない。
現在の位置づけ
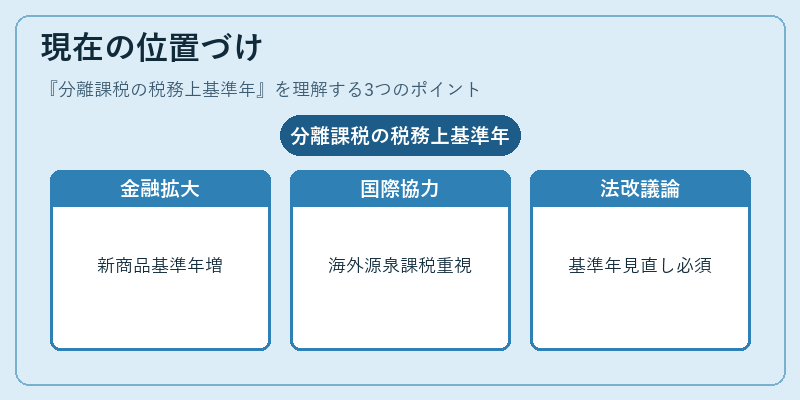
近年、投資信託や仮想通貨取引など新しい金融商品への分離課税基準年の設定が拡大している。さらに、国際的な税務協力により、海外源泉所得の分離課税も重要視されており、関連規定の整備が進められている。税制改正時には、基準年を含む分離課税ルールの見直しが議論されることが多く、個人・法人双方にとって不可欠な概念となっている。
×
続きを読むには確認が必要です