資本活用率とは、企業が保有する総資産を売上高で割って算出される指標であり、資産の効率的な運用度合いを示すものです。
目次
概要
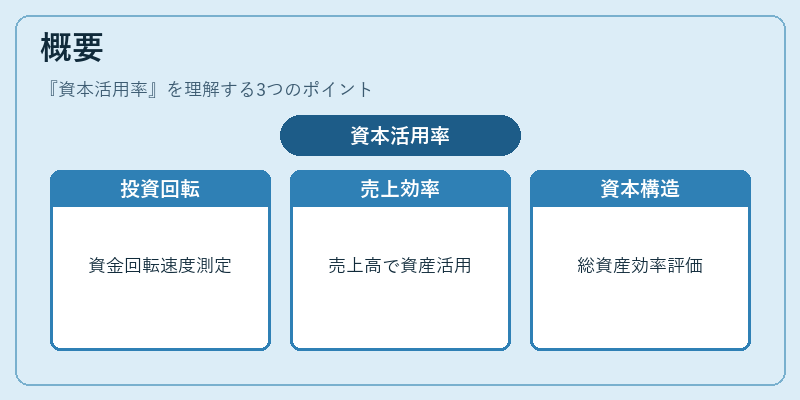
資本活用率は、企業活動における投資資金の回転速度を測定するために導入された指標である。売上高が一定期間内にどれだけの資産を活かして生成されるかを示し、経営者や投資家が資本構造と事業規模のバランスを把握できるよう設計された。従来の利益指標(ROE・ROIC)とは異なり、売上高という収益面に焦点を当て、総資産全体の使用効率を評価する点が特徴である。
役割と機能
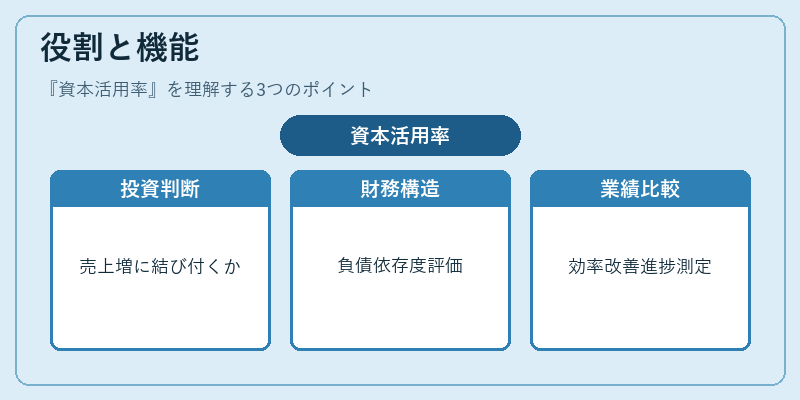
企業は資本活用率を利用して以下のような意思決定を行う。
- 投資判断:新規事業や設備投資に伴う総資産増加が売上高増加へどれだけ結びつくかを予測する。
- 財務構造分析:自己資本比率と組み合わせて、負債依存度が資産回転に与える影響を評価。
- 業績比較:同業種内での企業間や過去年度との比較により、効率改善の進捗を定量化。
- キャッシュフロー管理:売上高と総資産の関係から、運転資本の最適化や余剰資金の有効活用を検討。
特徴
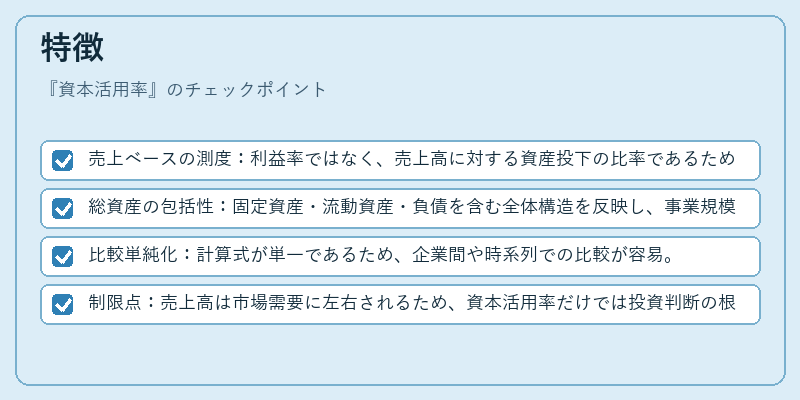
- 売上ベースの測度:利益率ではなく、売上高に対する資産投下の比率であるため、収益性と効率性を別視点で捉える。
- 総資産の包括性:固定資産・流動資産・負債を含む全体構造を反映し、事業規模の拡大度合いを示す。
- 比較単純化:計算式が単一であるため、企業間や時系列での比較が容易。
- 制限点:売上高は市場需要に左右されるため、資本活用率だけでは投資判断の根拠として不十分。業種特性(製造業 vs サービス業)を考慮する必要がある。
現在の位置づけ
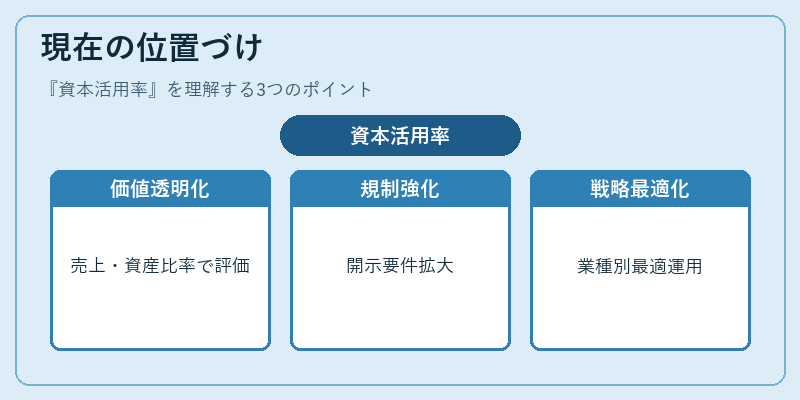
近年、グローバル化とデジタルトランスフォーメーションにより企業は資産構成を柔軟に変えている。資本活用率は、こうした環境下で「どれだけ効率的に資本が稼働しているか」を示す重要な指標として位置づけられている。特に投資家向け情報開示では、売上高と総資産の関係を明示することで、企業価値評価の透明性向上が期待されている。また、規制当局や会計基準(IFRS・US GAAP)でも、資本効率に対する注目度が増しており、連結財務諸表での適切な開示が求められるケースが拡大。企業は資本活用率を活用しつつ、業種特性や市場環境に応じた最適な資産運用戦略を策定している。
×
続きを読むには確認が必要です