法人税の特別減価償却(特減価償却)とは、企業が一定の資産を取得した際に、その取得原価を通常よりも早期に計上できる税務上の優遇措置である。
概要
特減価償却は、法人税法における減価償却規定の中でも、経済活動を促進するために設けられた制度である。主に設備投資や工場建設など、企業が将来にわたり使用し続ける固定資産の取得時に適用される。この制度は、税負担を軽減しつつ、資本支出を刺激することを目的としているため、国の経済政策と密接な関係にある。従来の定率法・定額法に比べて、初期投資時点で大きな減価償却費を計上できる点が特徴であり、キャッシュフローの改善につながる。
役割と機能
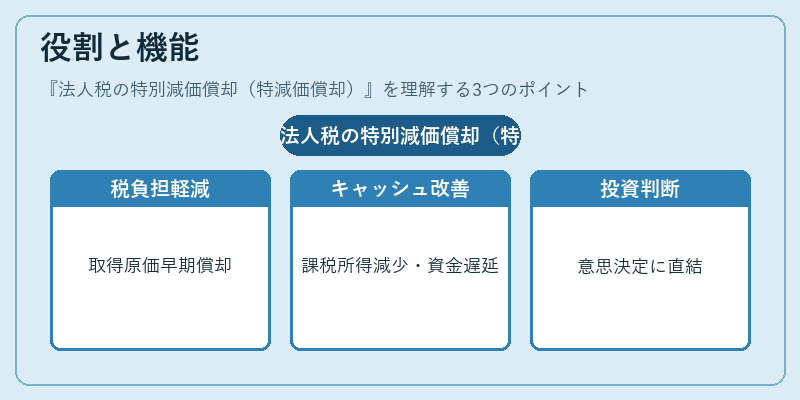
特減価償却は、企業会計と税務計算において重要な調整手段となっている。具体的には以下のような場面で活用される。
- 設備投資時の税負担軽減:新規導入した機械や建物の取得原価を早期に償却でき、法人税額を短期間に抑えることが可能。
- キャッシュフロー改善:減価償却費は非現金項目であるため、課税所得を減らしつつ実際の資金流出は遅延させる効果がある。
- 投資判断への影響:特減価償却適用可否が企業の投資意思決定に直結するため、資産構成や事業計画に反映される。
特徴
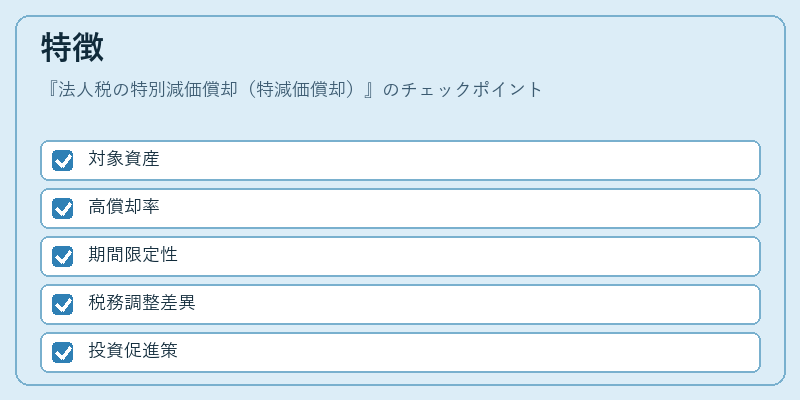
| 要素 | 説明 |
|---|---|
| 対象資産 | 主に固定資産(機械装置・建物等)で、一定の取得価額を超えるものが対象となる。 |
| 償却率 | 通常の定率法や定額法より高い比率で初年度に計上できる。 |
| 期間限定性 | 制度は時期ごとに見直され、適用範囲や条件が変更されることがある。 |
| 税務調整 | 会計上の減価償却と税務上の減価償却が異なるため、差異処理が必要となる。 |
特減価償却は、企業に対して「投資を促す」経済政策手段として位置づけられ、会計・税務双方で重要な役割を果たす。
現在の位置づけ
近年の税制改正では、特減価償却の適用条件や対象範囲が見直されている。例えば、環境関連設備に対してはさらに優遇措置が設けられるケースもある。これにより、再生可能エネルギー導入や省エネ設備への投資が促進される傾向が顕著だ。また、国際的な税務基準の調和を図る中で、特減価償却の透明性と公正性が求められるようになっている。
企業にとっては、特減価償却の活用が投資計画や財務戦略に不可欠な要素となりつつある。税務申告時には、対象資産の取得年月日・原価・適用率などを正確に把握し、差異調整を行うことが求められる。さらに、将来的な税制改正への備えとして、特減価償却の利用可能性を定期的に検討することが重要である。
続きを読むには確認が必要です